Domain hyperosmie.de kaufen?
Wir ziehen mit dem Projekt
hyperosmie.de um.
Sind Sie am Kauf der Domain
hyperosmie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hyperosmie.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **

Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
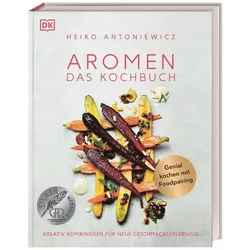
Aromen – Das Kochbuch, Ratgeber von Heiko AntoniewiczMehr Aroma geht nicht! Ob Banane und Petersilie oder Karotten und Oliven – dieses originelle Aromen-Kochbuch verwandelt vermeintlich kulinarisches Chaos in ein geschmackliches Feuerwerk! In 90 aussergewöhnlichen Rezepten spielt der Geschmacksexperte und Impulsgeber Heiko Antoniewicz mit den Aromen und zaubert gewagte köstliche Kreationen wie Gurkensalat mit Rhabarber oder Erbsenragout mit Holunderschaum und geröstetem Speck. In Aromentasting lernen Sie die wichtigsten Geschmacksbilder und die Kunst der Aromenkombinationen kennen. Das ultimative Aromen-Buch für experimentierfreudige Hobbyköche. Schluss mit langweiligen Konventionen in der Küche! Dieses Foodpairing-Buch kombiniert genau die Produkte, die auf den ersten Blick nicht unbedingt zusammenpassen – geschmacklich jedoch zu einer wahren Offenbarung führen. Lassen Sie sich von verblüffenden Aromenkombinationen überzeugen, wie z.B. geschmorter Karotte mit Oliven und Passionsfrucht oder Hähnchen mit weisser Schokolade und Kardamom. Heiko Antoniewicz gilt in der Spitzenküche als Impulsgeber und Innovator. Normalerweise schult er Profiköche für die Gastronomie in Sachen Geschmack. In diesem Buch erklärt er locker und anschaulich für Hobbyköche, wie man neue Geschmackserlebnisse selbst schafft. - Über 90 einzigartige Rezepte für aussergewöhnliche Geschmackserlebnisse mit Gemüse, Fisch, Fleisch und Frucht - Einzelne Aromentastings führen Sie in die Welt der Aromen ein - Kreative Geheimtipps von Profikoch Heiko Antoniewicz Bereit für das kreative Spiel mit den Aromen? Entdecken Sie mit diesen einzigartigen Rezepten unvergessliche Geschmackserlebnisse!.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **

Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Lemodo Schnüffel Cube, Schnüffelspaß für Hunde, Hundetraining, GeruchssinnHunde sind stark auf Ihren Geruchssinn angewiesen und sind auch wahre Schnüffelweltmeister. Bei Schnüffelaufgaben können Sie die Konzentration, Zufriedenheit und Ausgeglichenheit fördern. Mit diesem praktischen Schnüffelset können Sie das angeborene Talent Ihres Hundes spielerisch trainieren und fördern, und ihn dabei artgerecht beschäftigen. Gleichzeitig können Sie durch die intensive Beschäftigung mit Ihrem Vierbeiner die Bindung zu Ihrem Hund stärken. Die sechs blauen Schaumstoffteile können Sie als Parcours aufbauen oder als Würfel zusammenstecken. Mit den speziellen Geruchsbehältern lernt Ihr Hund verschiedene Gerüche zu unterscheiden und wiederzuerkennen. Eine ausführliche Anleitung liegt bei.28,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aromen – Das Kochbuch, Ratgeber von Heiko AntoniewiczMehr Aroma geht nicht! Ob Banane und Petersilie oder Karotten und Oliven – dieses originelle Aromen-Kochbuch verwandelt vermeintlich kulinarisches Chaos in ein geschmackliches Feuerwerk! In 90 aussergewöhnlichen Rezepten spielt der Geschmacksexperte und Impulsgeber Heiko Antoniewicz mit den Aromen und zaubert gewagte köstliche Kreationen wie Gurkensalat mit Rhabarber oder Erbsenragout mit Holunderschaum und geröstetem Speck. In Aromentasting lernen Sie die wichtigsten Geschmacksbilder und die Kunst der Aromenkombinationen kennen. Das ultimative Aromen-Buch für experimentierfreudige Hobbyköche. Schluss mit langweiligen Konventionen in der Küche! Dieses Foodpairing-Buch kombiniert genau die Produkte, die auf den ersten Blick nicht unbedingt zusammenpassen – geschmacklich jedoch zu einer wahren Offenbarung führen. Lassen Sie sich von verblüffenden Aromenkombinationen überzeugen, wie z.B. geschmorter Karotte mit Oliven und Passionsfrucht oder Hähnchen mit weisser Schokolade und Kardamom. Heiko Antoniewicz gilt in der Spitzenküche als Impulsgeber und Innovator. Normalerweise schult er Profiköche für die Gastronomie in Sachen Geschmack. In diesem Buch erklärt er locker und anschaulich für Hobbyköche, wie man neue Geschmackserlebnisse selbst schafft. - Über 90 einzigartige Rezepte für aussergewöhnliche Geschmackserlebnisse mit Gemüse, Fisch, Fleisch und Frucht - Einzelne Aromentastings führen Sie in die Welt der Aromen ein - Kreative Geheimtipps von Profikoch Heiko Antoniewicz Bereit für das kreative Spiel mit den Aromen? Entdecken Sie mit diesen einzigartigen Rezepten unvergessliche Geschmackserlebnisse!.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Lufterfrischer Wunderbaum Duft Dose Tropical Duft Dose mit exotischem DuftGenießen Sie einen exotischen Duft von tropischen Früchten Einfach die Dose in die Mittelkonsole oder unter den Sitz platzieren und die Luft wird in Sekunden erfrischt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 15-20 Tage.5,34 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Lufterfrischer Wunderbaum Duft Dose Black Ice Duft Dose mit mysteriösen DuftBringt einen mysteriösen und velockenden Duft von Zitrus und Wäldern in Ihr Fahrzeug. Einfach die Dose in die Mittelkonsole oder unter den Sitz platzieren und die Luft wird in Sekunden erfrischt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 15-20 Tage.3,52 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.